НДС 22%, порог для УСН 20 млн ₽, новые правила по страховым взносам и лимиты патента. Разбираем главные налоговые изменения 2026 года и что ждёт бизнес в 2027-м.
С 1 января 2026 года вступила в силу налоговая реформа, и для малого бизнеса она стала самой ощутимой за последние годы. Выросла ставка НДС, упрощенцы с доходом больше 20 млн рублей начали платить НДС, а большинство компаний и ИП потеряли пониженный тариф страховых взносов.
Собрали главные изменения в одном месте: что действует сейчас, что поменялось летом и что ждёт бизнес в 2027 году. В конце — чек-лист, по которому можно проверить свой бизнес.
НДС: базовая ставка выросла до 22%
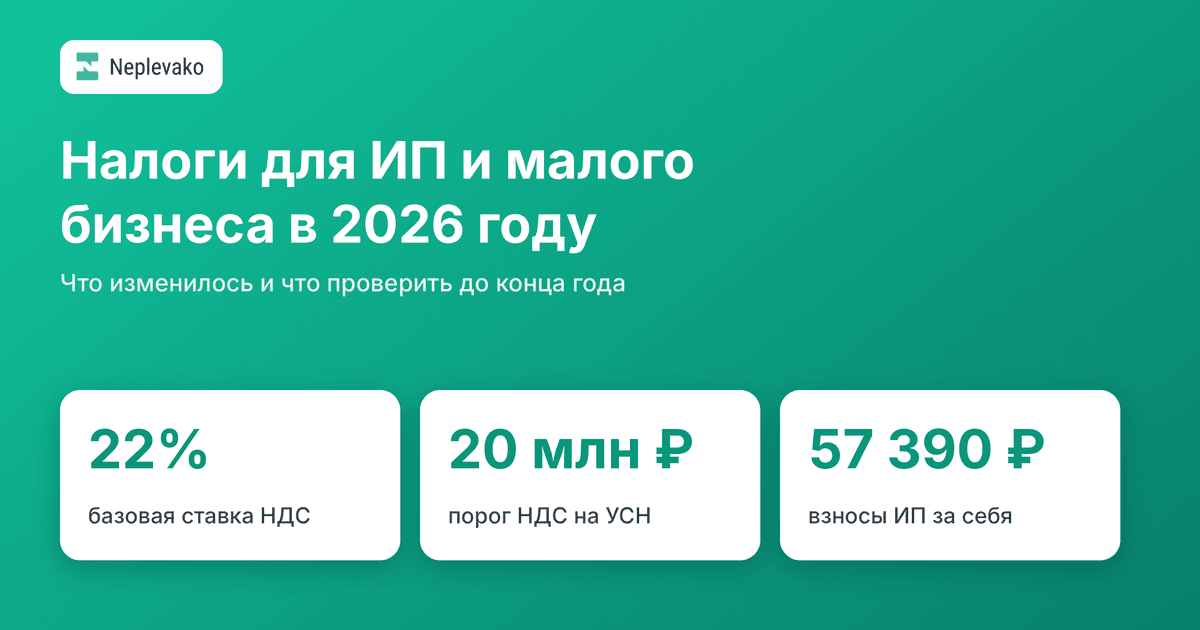
С 2026 года основная ставка НДС — 22% вместо 20%. Льготная ставка 10% для продовольственных и детских товаров, лекарств и ряда других позиций сохранилась.
Что это значит на практике:
- ставка зависит от даты отгрузки: товары, отгруженные до 1 января 2026 года, облагаются по 20%, даже если оплата пришла позже; отгрузки с 2026 года — по 22%;
- с авансов, полученных в 2026 году, налог считают по расчётной ставке 22/122;
- если в договоре написано «НДС по действующей ставке», менять его не нужно; если указано «НДС 20%», лучше согласовать с контрагентом допсоглашение, чтобы потом не спорить о цене.
НДС на УСН: порог снизили до 20 млн рублей
В 2025 году упрощенцы платили НДС, только если их доход превышал 60 млн рублей. С 2026 года порог — 20 млн рублей.
Как это работает:
- если доход на УСН за 2025 год превысил 20 млн рублей, НДС нужно платить с 1 января 2026 года;
- если доход перевалит за 20 млн в течение 2026 года, обязанность платить НДС появится с 1-го числа следующего месяца;
- можно выбрать общую ставку 22% с правом на вычеты или специальную без вычетов: 5% при доходе от 20 до 272,5 млн рублей или 7% при доходе от 272,5 до 490,5 млн рублей;
- по общему правилу выбранную пониженную ставку нужно применять не меньше трёх лет подряд, поэтому решение стоит заранее просчитать.
Летом порог заморозили: закон от 4 июля 2026 года № 228-ФЗ сохранил 20 млн рублей на 2027–2029 годы. Снижение до 15 млн перенесли на 2030 год, до 10 млн — на 2031-й.
Страховые взносы: льгота для МСП больше не для всех
- Пониженный тариф. До 2026 года любая компания или ИП из реестра МСП платили 15% с части зарплаты выше 1,5 МРОТ. Теперь льгота осталась только у тех, чей вид деятельности входит в утверждённый Правительством перечень приоритетных отраслей и приносит не меньше 70% доходов. Остальные платят по общим тарифам: 30% с выплат в пределах предельной базы (2 979 000 ₽ на одного сотрудника в 2026 году) и 15,1% сверх неё.
- Взносы за директора. Взносы с выплат руководителю теперь считают как минимум с МРОТ — 27 093 ₽ в месяц в 2026 году, даже если по документам директор получает меньше.
- Фиксированные взносы ИП за себя выросли до 57 390 ₽ (в 2025 году — 53 658 ₽). С дохода свыше 300 тыс. ₽ по-прежнему доплачивается 1%.
УСН и патент: новые лимиты
- Лимит доходов для УСН в 2026 году — 490,5 млн ₽ (в 2025 году было 450 млн ₽). При превышении придётся перейти на общую систему.
- Патент. Лимит доходов для ПСН снизили с 60 до 20 млн ₽. Если доход за 2025 год превысил 20 млн, патент на 2026 год не выдадут. Если ИП совмещает патент и УСН, доходы по обоим режимам суммируются.
- Превышение в середине года. Право на патент теряется с начала срока его действия, и налоги пересчитают по другому режиму. Поэтому при доходе, близком к лимиту, патент выгоднее брать не на год, а на месяц или квартал.
- Виды деятельности. С 2026 года часть видов деятельности, например охранные услуги, на федеральном уровне больше нельзя вести на патенте.
Что изменится в 2027 году
- НДС на УСН. Порог остаётся 20 млн ₽: его заморозили до конца 2029 года.
- Патент. Лимит доходов снижается до 15 млн ₽, и летняя заморозка на него не распространяется. Право на патент в 2027 году проверяют по доходу за 2026 год. Если он больше 15 млн ₽, патент не дадут, даже если в 2026-м вы уложились в 20 млн. Минфин обещал проработать сохранение порога и для ПСН, но на момент публикации решения нет.
- Что делать ИП на патенте. Если доход за 2026 год приближается к 15 млн ₽, подайте уведомление о переходе на УСН с 2027 года. Срок — до 31 декабря 2026 года.
Поправки к Налоговому кодексу на 2027 год ещё обсуждаются вместе с бюджетом, поэтому перед началом года стоит перепроверить актуальные цифры.
Чек-лист: что проверить своему бизнесу
- Посчитайте доход с начала 2026 года: не подходите ли вы к порогу НДС на УСН в 20 млн ₽.
- Если вы на патенте, сравните доход за 2026 год с лимитом 15 млн ₽ на 2027 год и при необходимости подайте уведомление о переходе на УСН до 31 декабря.
- Если уже платите НДС на УСН, сравните, что выгоднее: 22% с вычетами или 5–7% без вычетов.
- Найдите договоры, где ставка прописана цифрой «НДС 20%».
- Проверьте, входит ли ваш вид деятельности в перечень для пониженного тарифа взносов, и пересчитайте расходы на зарплату.
- Начисляйте взносы за директора не меньше чем с МРОТ.
- Заложите в бюджет фиксированные взносы ИП 57 390 ₽ и 1% с дохода свыше 300 тыс. ₽.
Итог
Налоговые правила для малого бизнеса в 2026 году меняются чаще обычного: часть норм поправили уже по ходу года. Перед важным решением — сменить режим, выбрать ставку НДС, пересчитать взносы — сверьтесь с действующей редакцией Налогового кодекса или посоветуйтесь с бухгалтером.
Разобраться в своей ситуации поможет Неплевако. Опишите её своими словами, например: «ИП на патенте, доход за 2026 год около 17 млн. Что будет в 2027-м?» — и получите ответ простым языком.